Rights & Responsibilities of Citizens
How the Federal Reserve Impacts Everyday Citizens: Understanding America's Most Powerful Economic Institution
Table of Contents
Wie sich die Federal Reserve auf die Bürger des Alltags auswirkt: Amerikas mächtigste Wirtschaftsinstitution verstehen
Wenn die Federal Reserve die Zinsen um einen Viertelpunkt erhöht, sehen Millionen Amerikaner, dass ihre Kreditkartenzahlungen innerhalb von Wochen steigen. Wenn sie die Zinsen senken, stellen Hauskäufer plötzlich fest, dass sie sich Häuser leisten können, die zuvor unerreichbar waren. Wenn sie beschließt, der Wirtschaft während einer Krise Billionen zu injizieren, wirken sich die Auswirkungen auf alle Bereiche aus, von den Arbeitsmärkten bis hin zu den Preisen für Lebensmittelgeschäfte. Doch trotz der enormen Auswirkungen der Federal Reserve auf die Bürger des Alltags, haben die meisten Amerikaner nur ein vages Verständnis davon, was diese Institution tut oder wie ihre Entscheidungen ihr tägliches Leben beeinflussen.
Das Federal Reserve System – allgemein als „Fed bezeichnet – operiert als Amerikas Zentralbank und nutzt Werkzeuge, die die gesamte Wirtschaft stimulieren oder verlangsamen können. Seine Entscheidungen beeinflussen, ob Sie diese Erhöhung erhalten, ob Ihre Ersparnisse sinnvolle Zinsen verdienen, ob Unternehmen Arbeitnehmer einstellen oder entlassen und ob der Dollar in Ihrer Tasche seine Kaufkraft beibehält. Zu verstehen, wie die Fed funktioniert, ist nicht nur eine akademische Übung - es ist praktisches Wissen, das Ihnen helfen kann, bessere finanzielle Entscheidungen zu treffen, wirtschaftliche Veränderungen zu antizipieren und die Kräfte zu verstehen, die Ihre wirtschaftliche Realität formen.
Diese Trennung zwischen der Bedeutung der Fed und dem öffentlichen Verständnis schafft Probleme sowohl für die Demokratie als auch für die persönlichen Finanzen. Die Bürger haben Mühe, die Wirtschaftspolitik zu bewerten oder die Staats- und Regierungschefs zur Rechenschaft zu ziehen, wenn sie die Grundlagen der Geldpolitik nicht verstehen. Einzelpersonen treffen suboptimale finanzielle Entscheidungen, wenn sie nicht verstehen, wie sich die Entscheidungen der Fed auf Hypotheken, Investitionen und Ersparnisse auswirken. Durch die Entmystifizierung der Federal Reserve und ihrer Auswirkungen auf das tägliche Leben können wir informiertere Bürger und intelligentere Finanzentscheidungsträger werden.
Was ist das Federal Reserve System?
Struktur und Unabhängigkeit
Das Federal Reserve System stellt eine einzigartige Hybride aus öffentlichen und privaten Elementen dar, die darauf ausgelegt sind, demokratische Rechenschaftspflicht mit Unabhängigkeit von politischem Druck auszugleichen. Geschaffen vom Kongress durch den Federal Reserve Act von 1913 nach einer Reihe von Finanzpaniken, agiert die Fed als Zentralbank des Landes, während sie ungewöhnliche Autonomie sowohl von der Regierung als auch von der Kontrolle des privaten Sektors beibehält.
Das System besteht aus drei Schlüsselkomponenten, die gemeinsam arbeiten. Das Gouverneursgremium in Washington, DC, umfasst sieben vom Präsidenten nominierte und vom Senat für 14 Jahre bestätigte Mitglieder. Diese langen Amtszeiten, die mehrere Präsidentschaftsverwaltungen überdauern, helfen, die Geldpolitik vor kurzfristigem politischen Druck zu isolieren. Der Vorsitzende und der stellvertretende Vorsitzende, die vier Jahre lang Amtszeiten ausüben, werden das öffentliche Gesicht und die Hauptsprecher der Fed.
Zwölf regionale Federal Reserve Banks sind im ganzen Land tätig und dienen jeweils bestimmten geografischen Bezirken. Diese Banken - die sich in Städten von Boston bis San Francisco befinden - bieten eine regionale Perspektive und unterhalten Verbindungen zu lokalen Volkswirtschaften. Sie sind als private Unternehmen mit Mitgliedsbanken als Aktionäre organisiert, aber sie arbeiten für öffentliche Zwecke und nicht für Gewinnmaximierung. Diese Struktur stellt sicher, dass die Fed die wirtschaftlichen Bedingungen jenseits von Washington und Wall Street versteht.
Das Federal Open Market Committee (FOMC) trifft die folgenreichsten Entscheidungen der Fed über die Geldpolitik. Dieses Komitee umfasst alle sieben Gouverneure des New Yorker Fed, den Präsidenten der Fed und vier weitere regionale Fed-Präsidenten, die wechselnde Bedingungen haben. Sie treffen sich achtmal jährlich, um die wirtschaftlichen Bedingungen zu bewerten und die Geldpolitik festzulegen, wobei ihre Entscheidungen die Zinssätze, die Beschäftigung und die Inflation in der gesamten Wirtschaft beeinflussen.
Das dreifache Mandat der Fed
Der Kongress hat der Federal Reserve drei Hauptverantwortungen übertragen, die alle ihre Handlungen leiten. Erstens bedeutet die Fed, dass Bedingungen gefördert werden sollten, unter denen jeder, der arbeiten möchte, einen Job finden kann. Das bedeutet nicht Nullarbeitslosigkeit - ein gewisses Maß an "reibungsbedingter" Arbeitslosigkeit ist normal, wenn Menschen den Job wechseln - sondern es wird unnötige Arbeitslosigkeit aufgrund schwacher wirtschaftlicher Bedingungen vermieden.
Zweitens erfordert die Preisstabilität, dass die Fed eine niedrige und stabile Inflation aufrechterhält. Die Fed hat dies so interpretiert, dass sie eine jährliche Inflation von 2% anstrebt, weil sie glaubt, dass dieses Niveau ein gesundes Wirtschaftswachstum ermöglicht und gleichzeitig die Probleme der hohen Inflation und Deflation vermeidet. Dieses Ziel ist nicht willkürlich - es bietet einen Puffer gegen Deflation, während die Inflation niedrig genug gehalten wird, dass die Menschen sich nicht ständig Sorgen um steigende Preise machen.
Drittens tragen moderate langfristige Zinssätze dazu bei, dass Unternehmen investieren und Familien zu angemessenen Kosten Kredite für Eigenheime aufnehmen können. Dieses Ziel ist mit den anderen verknüpft - maximale Beschäftigung und Preisstabilität zu erreichen, führt normalerweise zu moderaten Zinssätzen. Wenn die Wirtschaft stabil ist und nachhaltig wächst, finden die Zinssätze ein ausgeglichenes Niveau, das die wirtschaftliche Aktivität weder überreizt noch einschränkt.
Diese Mandate stehen oft in Konflikt und zwingen die Fed zu schwierigen Kompromissen. Die Verringerung der Arbeitslosigkeit könnte eine Politik erfordern, die eine höhere Inflation riskiert Die Bekämpfung der Inflation könnte Maßnahmen erfordern, die die Arbeitslosigkeit erhöhen. Die Fed muss diese konkurrierenden Ziele ständig ausbalancieren und Urteile darüber fällen, welche die größere Bedrohung für das wirtschaftliche Wohlergehen darstellen.
Wie die Fed unabhängig arbeitet
Die Unabhängigkeit der Federal Reserve von der direkten politischen Kontrolle wird als entscheidend für eine effektive Geldpolitik angesehen. Politiker, die vor einer Wiederwahl stehen, könnten versucht sein, die Wirtschaft vorübergehend durch lockere Geldpolitik anzukurbeln, selbst wenn sie langfristige Inflationsprobleme verursacht.
Diese Unabhängigkeit ist nicht absolut – der Kongress hat die Fed gegründet und kann ihre Struktur oder ihr Mandat ändern. Der Präsident nominiert Vorstandsmitglieder und kann die Politik durch Ernennungen beeinflussen. Der Kongress hält regelmäßige Aufsichtsanhörungen ab, bei denen Fed-Beamte ihre Entscheidungen erklären und verteidigen müssen. Dies schafft Rechenschaftspflicht und behält gleichzeitig die operative Unabhängigkeit.
Die Fed finanziert sich in erster Linie durch Zinsen, die sie für Staatsanleihen verdient, wodurch sie finanziell unabhängig von den Mitteln des Kongresses ist. Diese Selbstfinanzierung verhindert, dass politische Akteure Haushaltsbedrohungen zur Einflussnahme auf die Geldpolitik nutzen. Die Fed gibt ihre Gewinne jedoch nach Deckung der Betriebskosten an das Finanzministerium zurück, wobei sie ihre Ausrichtung auf den öffentlichen Zweck beibehält.
Die Kritiker argumentieren, dass nicht gewählte Beamte in einer Demokratie nicht so enorme wirtschaftliche Macht ausüben sollten. Befürworter kontern, dass die Geldpolitik zu wichtig ist, um politischen Zyklen unterworfen zu sein, und dass die technokratische Expertise der Fed bessere Ergebnisse hervorbringt als die politische Entscheidungsfindung. Diese Spannung zwischen demokratischer Rechenschaftspflicht und technokratischer Unabhängigkeit prägt weiterhin Debatten über die richtige Rolle der Fed.
Die Werkzeuge der Geldpolitik
Zinsmanagement
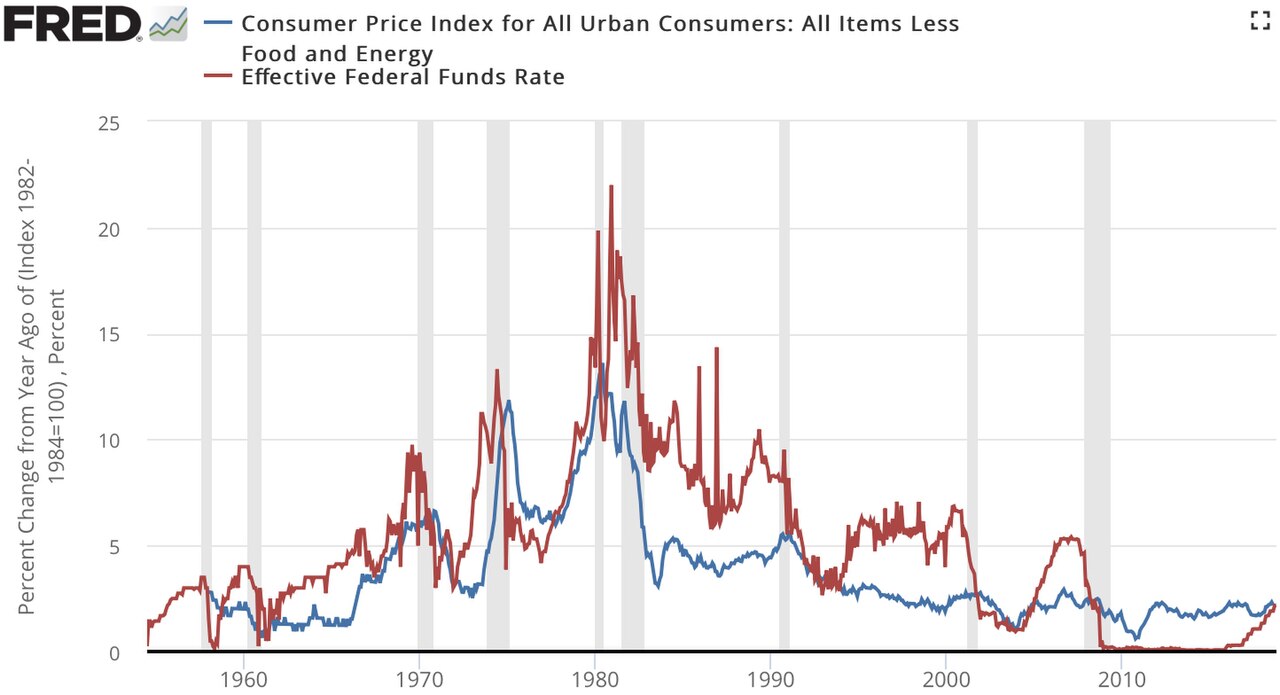
Das sichtbarste und am häufigsten verwendete Instrument der Federal Reserve ist die Festlegung des Federal Funds Rate – die Zinsbanken berechnen sich gegenseitig für Übernachtkredite. Während dies unklar erscheinen mag, beeinflusst dieser einzelne Zinssatz die Zinssätze in der gesamten Wirtschaft. Wenn die Fed diesen Zielzinssatz erhöht oder senkt, erzeugt dies einen Kaskadeneffekt, der alles von Kreditkarten bis hin zu Unternehmensanleihen berührt.
Die Fed kontrolliert nicht direkt den Leitzins, sondern beeinflusst ihn durch Marktoperationen. Durch den Kauf oder Verkauf von Staatspapieren fügt die Fed Geld hinzu oder entfernt es aus dem Bankensystem, wodurch der Leitzins auf ihr Ziel zusteuert. Wenn die Fed die Leitzinsen senken will, kauft sie Wertpapiere, injiziert Bargeld in Banken und macht Geld reichlicher. Um die Leitzinsen zu erhöhen, verkauft sie Wertpapiere, entfernt Bargeld und macht Geld knapper.
Änderungen des Bundesfondssatzes übertragen sich schnell über das Finanzsystem. Banken passen ihre Leitzinsen an – die Zinssätze, die den besten Kunden angeboten werden – fast unmittelbar nach Umzügen der Fed. Kreditkartenraten, die typischerweise an den Leitzins gebunden sind, ändern sich innerhalb eines oder zweier Abrechnungszyklen. Hypothekenzinsen, die von längerfristigen Erwartungen beeinflusst werden, können sich in Erwartung von Fed-Aktionen bewegen, anstatt auf tatsächliche Zinsänderungen zu warten.
Der Übertragungsmechanismus funktioniert über mehrere Kanäle. Niedrigere Zinssätze senken die Kreditkosten, ermutigen Unternehmen zu investieren und Verbraucher zu verbringen. Sie machen auch das Sparen weniger attraktiv, drängen die Menschen dazu, Geld auszugeben oder zu investieren, anstatt Geld auf Konten mit niedrigen Renditen zu halten. Die Vermögenspreise steigen oft, wenn Investoren höhere Renditen anstreben, was zu Wohlstandseffekten führt, die die Ausgaben weiter stimulieren. Diese kombinierten Effekte können Wirtschaftswachstum und Beschäftigung ankurbeln.
Quantitative Lockerung und Bilanz
Wenn traditionelle Zinssenkungen sich als unzureichend erweisen – insbesondere wenn die Zinsen gegen Null gehen – setzt die Fed die quantitative Lockerung (QE) ein. Dies beinhaltet den Kauf massiver Mengen an Staatsanleihen und hypothekarisch gesicherten Wertpapieren, um Geld direkt in das Finanzsystem zu injizieren. Im Gegensatz zu normalen Offenmarktoperationen, die auf kurzfristige Zinssätze abzielen, zielt QE darauf ab, die langfristigen Zinssätze zu senken und die Geldmenge zu erhöhen, wenn herkömmliche Instrumente erschöpft sind.
Während der Finanzkrise 2008 startete die Fed beispiellose QE-Programme, die ihre Bilanz von unter 1 Billion Dollar auf über 4,5 Billionen Dollar ausdehnten. Die COVID-19-Pandemie löste noch dramatischere Maßnahmen aus, wobei die Bilanz auf fast 9 Billionen Dollar anstieg. Diese Käufe zielten darauf ab, die langfristigen Zinssätze zu senken, die Preise für Vermögenswerte zu stützen und sicherzustellen, dass die Finanzmärkte über ausreichende Liquidität verfügten.
QE arbeitet über verschiedene Mechanismen. Durch den Kauf von Anleihen treibt die Fed ihre Preise in die Höhe und senkt ihre Renditen, wodurch die Kreditkosten in der gesamten Wirtschaft gesenkt werden. Die Verkäufer dieser Anleihen erhalten Bargeld, das sie anderswo einsetzen müssen, potenziell in riskantere Vermögenswerte wie Aktien oder Unternehmensanleihen, wodurch die Kosten gesenkt und die Preise auf den Finanzmärkten gestützt werden. Dieser "Portfolio-Balance-Kanal" verteilt die Unterstützung der Fed auf das gesamte Finanzsystem.
Die massive Bilanz der Fed schafft neue Herausforderungen. Die Abwicklung von QE – der Verkauf von Vermögenswerten oder deren Ersetzung ohne Ersatz – kann die Märkte stören, die an die Unterstützung der Fed gewöhnt sind. Die Fed muss diesen Prozess, der als „quantitative Straffung bezeichnet wird, sorgfältig managen, um scharfe Zinserhöhungen oder Marktinstabilität zu vermeiden. Die langfristigen Folgen der Aufrechterhaltung enormer Bilanzen bleiben ungewiss und erhöhen die Komplexität zukünftiger politischer Entscheidungen.
Reserveanforderungen und Notfall-Tools
Traditionell beeinflusste die Fed die Geldmenge durch die Reserveanforderungen – Regeln darüber, wie viel Geldbanken im Verhältnis zu Einlagen halten müssen. Durch die Erhöhung der Anforderungen könnte die Fed die Kreditvergabe einschränken; sie konnte die Mittel für Kredite freisetzen. Im Jahr 2020 reduzierte die Fed die Reserveanforderungen jedoch auf Null, was Veränderungen in der Funktionsweise des modernen Bankwesens und der Verfügbarkeit anderer, genauerer Werkzeuge widerspiegelt.
Die Fed unterhält verschiedene Notfallinstrumente für Krisensituationen. Das -Rabattfenster ermöglicht es Banken, die vor temporären Liquiditätsproblemen stehen, direkt von der Fed zu leihen, wodurch isolierte Probleme verhindert werden. Während der COVID-19-Krise hat die Fed zahlreiche spezielle Einrichtungen eingerichtet, um alles von Geldmarktfonds bis hin zu Kommunalanleihen zu unterstützen und demonstriert, dass sie in der Lage ist, neue Instrumente zu schaffen, wenn die Umstände es erfordern.
Die „Forward Guidance ist zu einem immer wichtigeren Instrument der Fed geworden. Durch die klare Kommunikation zukünftiger politischer Absichten beeinflusst die Fed die Erwartungen und das Verhalten von heute. Das Versprechen, die Zinsen über längere Zeiträume niedrig zu halten, kann die laufenden Ausgaben und Investitionen auch ohne sofortige Zinssenkungen stimulieren. Diese Kommunikationsstrategie erkennt an, dass die Erwartungen an die zukünftige Politik so stark sein können wie die aktuellen politischen Einstellungen.
Währungsswaplinien mit ausländischen Zentralbanken stellen die Verfügbarkeit von Dollars weltweit in Krisenzeiten sicher. Da viele internationale Transaktionen in Dollars stattfinden, haben ausländische Banken manchmal mit Dollarknappheit zu kämpfen, die den globalen Handel und die Finanzen stören könnten. Diese Swapvereinbarungen ermöglichen es der Fed, Dollars an ausländische Zentralbanken zu liefern, die ihre Währung im Gegenzug zur Verfügung stellen, wodurch die globale Finanzstabilität erhalten bleibt.
Wie Fed-Entscheidungen Ihr tägliches Leben beeinflussen
Die direkten Auswirkungen auf die Kreditkosten
Wenn die Federal Reserve die Zinssätze anpasst, zeigen sich die Auswirkungen innerhalb von Wochen oder Monaten in Ihrem Briefkasten und Ihren Kontoauszügen. Kreditkartenzinsen, die typischerweise variabel und an den Leitzins gebunden sind, passen sich schnell an, nachdem die Fed umzieht. Eine Zinserhöhung der Fed von 0,25% führt typischerweise zu einer identischen Erhöhung der Kreditkartenzinsen. Für jemanden, der einen Kontostand von 5.000 $ hat, bedeutet diese scheinbar kleine Änderung zusätzliche 12,50 $ an jährlichen Zinsgebühren - multiplizieren Sie das mit Millionen von Amerikanern, und die wirtschaftlichen Auswirkungen werden erheblich.
Die Hypothekenzinsen reagieren auf die Fed-Politik, aber auf komplexere Weise. Während die Fed die kurzfristigen Zinssätze direkt kontrolliert, hängen die Hypothekenzinsen mehr von langfristigen Anleiherenditen und Inflationserwartungen ab. Die Fed-Politik beeinflusst diese Faktoren jedoch stark. Wenn die Fed zukünftige Zinserhöhungen signalisiert, steigen die Hypothekenzinsen oft sofort, da die Märkte eine strengere Politik erwarten. Umgekehrt können die Fed-Verpflichtungen, niedrige Zinssätze beizubehalten, die Hypothekenzinsen für längere Zeiträume unterdrücken.
Betrachten Sie ein praktisches Beispiel: In den Jahren 2020-2021 drückte die Fed-Politik die Hypothekarzinsen auf historische Tiefststände von fast 2,5 % für einen 30-jährigen festen Kredit. Jemand, der sich 300.000 USD zu 2,5 % leiht, zahlt monatlich etwa 1.185 USD. Wenn die Zinsen auf 7% steigen - wie bis 2023 -, kostet der gleiche Kredit monatlich 1.996 USD. Dieser Unterschied von 811 USD bedeutet, dass der höher verzinste Kreditnehmer fast 300.000 USD mehr an Zinsen über die Laufzeit des Kredits zahlt. Diese Zinsänderungen können ganze Bevölkerungsgruppen aus Eigenheimbesitz herausfordern.
Autokredite, Privatkredite und Home-Equity-Kreditlinien folgen alle ähnlichen Mustern. Studentendarlehensraten, insbesondere für private Kredite, schwanken mit der Fed-Politik. Sogar Bundesstudentendarlehen, mit vom Kongress festgelegten Zinssätzen, Referenz-Finanzministeriumsrenditen, die die Fed-Politik beeinflusst. Kleine Unternehmen spüren diese Effekte akut - höhere Raten können den Unterschied zwischen der Expansion von Operationen oder der Aufrechterhaltung des Status quo bedeuten, zwischen der Einstellung neuer Arbeitnehmer oder der Ausgewogenheit mit aktuellen Mitarbeitern.
Beschäftigung und Lohndynamik
Der Einfluss der Federal Reserve auf die Arbeitsmarkte funktioniert über mehrere Kanäle, wenn auch mit erheblichen Verzögerungen. Wenn die Fed die Zinsen senkt, um die Wirtschaft anzukurbeln, finden Unternehmen es billiger, Kredite für Expansion aufzunehmen. Eine Restaurantkette könnte neue Standorte eröffnen, ein Hersteller könnte Produktionslinien hinzufügen oder ein Technologie-Startup könnte die Einstellung beschleunigen. Diese Entscheidungen, multipliziert mit der gesamten Wirtschaft, schaffen Beschäftigungsmöglichkeiten.
Umgekehrt kühlt sich der Arbeitsmarkt ab, wenn die Fed die Zinsen erhöht, um die Inflation zu bekämpfen. Unternehmen sehen sich höheren Kreditkosten und einer geringeren Nachfrage der Verbraucher ausgesetzt, was zu Einstellungsstopps oder Entlassungen führt. Die Fed nutzt Arbeitslosigkeit im Wesentlichen als Instrument zur Kontrolle der Inflation - ein Kompromiss, der erhebliche Kontroversen hervorruft. Fed-Vorsitzender Jerome Powell räumte 2022 ein, dass die Senkung der Inflation "einige Schmerzen" für Haushalte und Unternehmen bringen würde, und räumte im Wesentlichen ein, dass höhere Arbeitslosigkeit ein notwendiger Preis für Preisstabilität sei.
Die Beziehung zwischen der Fed-Politik und den Löhnen ist komplex und oft kontraintuitiv. Eine lockere Geldpolitik, die Arbeitsplätze schafft, sollte theoretisch die Löhne in die Höhe treiben, da Arbeitgeber um Arbeiter konkurrieren. Wenn die Fed jedoch zu aggressiv bei der Förderung der Beschäftigung handelt, kann die daraus resultierende Inflation die Kaufkraft schneller erodieren als die Löhne steigen. Arbeiter könnten mehr Dollar verdienen, aber diese Dollars weniger kaufen.
Verschiedene Sektoren erleben unterschiedliche Auswirkungen der Fed. Interessenssensible Branchen wie Bau- und Immobilienbranche spüren Zinsänderungen sofort und stark. Eine Zinserhöhung, die kaum ein Softwareunternehmen betrifft, könnte einen Hausbauer verwüsten. Die Fertigung, die sich auf geliehenes Kapital für Ausrüstungen verlässt, reagiert typischerweise stark auf die Politik der Fed. Dienstleistungsbranchen könnten gedämpftere Auswirkungen haben, obwohl sie immer noch die indirekten Auswirkungen durch Veränderungen der Kundenausgaben spüren.
Inflation und Ihre Kaufkraft
Die fundamentalste Verantwortung der Federal Reserve – Preisstabilität – beeinflusst direkt, was Ihr Gehaltsscheck kaufen kann. Wenn die Fed zu viel Geld in die Wirtschaft lässt, steigen die Preise auf breiter Front. Wenn sie das Geld zu stark einschränkt, kann es zu Deflation kommen, die ihre eigenen wirtschaftlichen Probleme mit sich bringt. Die Fed strebt eine jährliche Inflation von 2% als einen Sweet Spot an, der Wirtschaftswachstum ermöglicht und gleichzeitig die Kaufkraft erhält.
Berücksichtigen Sie, wie sich die Inflation im Laufe der Zeit zusammensetzt. Bei dem 2-Prozent-Ziel der Fed verdoppeln sich die Preise alle 35 Jahre – spürbar, aber überschaubar. Bei einer Inflationsrate von 4% verdoppeln sich die Preise in nur 18 Jahren. Bei der Inflationsrate von 9% Mitte 2022 würden sich die Preise in nur 8 Jahren verdoppeln. Diese Unterschiede wirken sich stark auf die Altersvorsorge, die Sparziele und die Lohnverhandlungen aus.
Der Erfolg oder Misserfolg der Fed bei der Kontrolle der Inflation bestimmt, ob Ihre Ersparnisse werthaltig sind oder langsam verdunsten.
Die Auswirkungen der realen Inflationsrate variieren erheblich zwischen den Ausgabenkategorien. Die Wohnkosten, die die größten Ausgaben der meisten Familien darstellen, reagieren aufgrund langfristiger Mietverträge und Hypotheken langsam auf die Fed-Politik. Die Lebensmittel- und Energiepreise, die von globalen Faktoren beeinflusst werden, die außerhalb der Kontrolle der Fed liegen, reagieren möglicherweise nicht vorhersehbar auf die Geldpolitik. Die Fed konzentriert sich auf "Kern" -Inflation ohne Nahrung und Energie, aber Familien können diese Notwendigkeiten nicht aus ihren Budgets ausschließen.
Der Inflationskampf der Fed schafft Gewinner und Verlierer. Rentner mit festverzinslichen Einkommen leiden, wenn die Inflation die Erwartungen übertrifft. Kreditnehmer mit festverzinslichen Darlehen profitieren davon, wenn sie mit billigeren Dollars zurückzahlen. Geldsparer sehen, dass ihre Kaufkraft erodiert, während diejenigen, die inflationsgeschützte Vermögenswerte besitzen, gedeihen könnten. Das Verständnis dieser Dynamik hilft Einzelpersonen, sich für verschiedene Inflationsszenarien geeignet zu positionieren.
Historische Beispiele: Fed-Aktionen und ihre Folgen
Die Reaktion auf die Finanzkrise 2008
Die Reaktion der Federal Reserve auf die Finanzkrise 2008 zeigte sowohl ihre enorme Macht als auch die Grenzen der Geldpolitik. Als die Immobilienblase platzte und die Finanzinstitute zusammenbrachen, setzte die Fed jedes verfügbare Werkzeug ein und erfand neue. Der Leitzins sank von 5,25 % auf effektiv Null bis Dezember 2008. Als sich dies als unzureichend erwies, startete die Fed QE-Programme, die Jahre zuvor undenkbar gewesen wären.
Neben Zinssenkungen und Anschaffungen von Vermögenswerten schuf die Fed zahlreiche Noteinrichtungen. Die Term Auction Facility stellte Banken Kredite zur Verfügung, die nicht bereit waren, das stigmatisierte Diskontfenster zu nutzen. Die Commercial Paper Funding Facility unterstützte kurzfristige Unternehmenskreditmärkte. Die Fed rettete sogar AIG, eine Versicherungsgesellschaft außerhalb ihres normalen Zuständigkeitsbereichs, die sie für zu miteinander verbunden hielt, um zu scheitern. Diese Maßnahmen, obwohl umstritten, verhinderten wahrscheinlich einen vollständigen wirtschaftlichen Zusammenbruch.
Die Reaktion auf die Krise zeigte, wie die Politik der Fed unbeabsichtigte Konsequenzen hat. Sieben Jahre lang wurden Sparer, insbesondere Rentner, bestraft. Vermögenskäufe haben überhöhte Aktien- und Anleihekurse, von denen hauptsächlich wohlhabende Vermögenseigentümer profitieren. Die Maßnahmen der Fed haben zwar Depressionen verhindert, aber zu einer Ungleichheit des Wohlstands beigetragen, die weiterhin politische Gegenreaktionen hervorruft. Diese Verteilungseffekte zeigen, wie die Politik der Fed, während sie makroökonomische Ziele anspricht, mikroökonomische Gewinner und Verlierer schafft.
Die Erholung von der Krise erwies sich trotz beispielloser Unterstützung durch die Fed als frustrierend langsam, was die Grenzen der Geldpolitik verdeutlicht. Die Fed könnte Liquidität und niedrige Zinsen bereitstellen, aber sie konnte die Banken nicht zwingen, Kredite zu vergeben oder Unternehmen zu investieren. Dieses "Schnur-Schiebe-Problem" zeigt, warum die Fiskalpolitik - Staatsausgaben und Steuern - manchmal die Geldpolitik ergänzen muss. Die Werkzeuge der Fed funktionieren am besten, wenn finanzielle Sanitäranlagen repariert werden müssen, aber strukturelle wirtschaftliche Probleme erfordern andere Lösungen.
Die COVID-19 Pandemie-Reaktion
Die Pandemiereaktion der Fed ließ ihre Aktionen 2008 im Vergleich bescheiden erscheinen. Im März 2020, als die Sperrungen begannen, senkte die Fed die Zinsen in Notsitzungen auf Null und kündigte unbegrenztes QE an - im Wesentlichen vielversprechend, alles zu kaufen, was zur Unterstützung der Märkte notwendig ist. Die Bilanz explodierte von 4 Billionen Dollar auf 7 Billionen Dollar in drei Monaten. Die Fed richtete auch Einrichtungen ein, um Unternehmensanleihen, Kommunalschulden und sogar ETFs zu kaufen - Ventures in Märkte, die sie nie direkt unterstützt hatte.
Das Main Street Lending Program versuchte kleine und mittlere Unternehmen zu unterstützen, wenn auch mit begrenztem Erfolg. Die Municipal Liquidity Facility stoppte die Kreditaufnahme von Staaten und Gemeinden. Die Primary Market Corporate Credit Facility kaufte sogar neu ausgegebene Unternehmensanleihen, die im Wesentlichen direkte Unternehmensfinanzierung zur Verfügung stellten. Diese Programme dehnten das Mandat der Fed aus und stellten Fragen zu geeigneten Zentralbankgrenzen.
Diese aggressive Reaktion, kombiniert mit massiven fiskalischen Anreizen, konnte den wirtschaftlichen Zusammenbruch verhindern, trug aber zu dem Inflationsschub bei, der folgte. Indem die Zinsen nahe Null gehalten und Billionen in die Wirtschaft gepumpt wurden, während die Lieferketten unterbrochen wurden, half die Fed, Bedingungen für die höchste Inflation seit 40 Jahren zu schaffen. Kritiker argumentieren, dass die Fed die Stimulierung zu lange gehalten hat, während die Befürworter die verheerende Arbeitslosigkeit bemerken, die aus einer vorzeitigen Straffung resultieren könnte.
Die Pandemie zeigte, wie die Fed-Politik auf komplexe Weise mit der Fiskalpolitik interagiert. Regierungsstimulus-Checks und verbesserte Arbeitslosenunterstützung sorgten für Kaufkraft, während die Fed-Politik sicherstellte, dass die Finanzmärkte diese beispiellose fiskalische Expansion verarbeiten konnten. Diese Koordination zwischen Geld- und Fiskalbehörden, die während der Krise notwendig war, weckte Bedenken hinsichtlich der Unabhängigkeit der Fed und der Politisierung der Geldpolitik.
Der Inflationskampf von 2022-2023
Nachdem die Inflation 2021 „vorübergehend war, schwenkte die Fed 2022 dramatisch und begann ihre aggressivste Straffungskampagne seit Jahrzehnten. Der Leitzins stieg in nur 16 Monaten von fast Null auf über 5%. Die Fed begann auch, ihre Bilanz zu reduzieren, so dass Milliarden von Anleihen ersatzlos fällig wurden. Diese schnelle Straffung zielte darauf ab, die Nachfrage zu kühlen und die Inflation wieder auf das Ziel zu bringen.
Die Auswirkungen wüteten genau so durch die Wirtschaft wie beabsichtigt und befürchtet. Die Hypothekenzinsen überstiegen 7%, was den Verkauf und Bau von Eigenheimen erdrückete. Tech-Unternehmen, die sehr empfindlich auf Zinssätze reagierten, entließen Hunderttausende von Arbeitern. Regionalbanken standen vor einer Krise, da steigende Zinsen den Wert ihrer Anleiheportfolios drückten und in mehreren Bankpleiten Anfang 2023 gipfelten. Der Inflationskampf der Fed extrahierte echte wirtschaftliche Schmerzen.
Doch die Wirtschaft erwies sich als bemerkenswert widerstandsfähig, was die Entscheidungen der Fed erschwerte. Die Arbeitslosigkeit blieb trotz Zinserhöhungen nahe historischen Tiefstständen. Die Konsumausgaben blieben trotz höherer Kreditkosten bestehen. Diese Widerstandsfähigkeit wirft Fragen auf: Hatte sich die Wirtschaft strukturell verändert? Waren Veränderungen aus der Pandemiezeit dauerhaft?
Die Fed kämpfte darum, Signale zu interpretieren und die Politik angemessen zu kalibrieren, was die Herausforderung der Geldpolitik inmitten struktureller Unsicherheiten hervorhob.
Diese Episode zeigte, wie die Glaubwürdigkeit der Fed die politische Effektivität beeinflusst. Nachdem sie die Beharrlichkeit der Inflation nur langsam erkannt hatte, musste die Fed aggressiver handeln, um die Märkte davon zu überzeugen, dass es ihr ernst damit sei, die Preisstabilität wiederherzustellen. Dieser Glaubwürdigkeitsverlust bedeutete mehr wirtschaftliche Schmerzen, als es mit früheren Maßnahmen notwendig gewesen wäre. Die Erfahrung bestärkte, warum die Zentralbanken ihre inflationskämpferischen Anmeldeinformationen so sorgfältig schützen.
Verständnis der Fed Communications
Decoding Fed Speak
Die Federal Reserve kommuniziert über verschiedene Kanäle, die jeweils unterschiedlichen Zielgruppen und Zwecken dienen. Die nach jedem Treffen veröffentlichte Erklärung des FLT:0 liefert die offizielle politische Entscheidung und wirtschaftliche Bewertung. Diese sorgfältig ausgearbeiteten Dokumente verwenden eine präzise Sprache, in der selbst subtile Wortwechsel die Politik verändern. Wenn die Fed in Bezug auf Zinserhöhungen "erhebliche Zeit" in "geduldig" ändert, bewegen sich die Märkte Milliarden von Dollar auf der Grundlage dieser semantischen Anpassungen.
Die FOMC-Sitzungen der Vorsitzenden bieten eine umfassendere Diskussion über das Denken der Fed. Reporter suchen nach Klarheit über mehrdeutige Aussagen und zukünftige Absichten. Der Vorsitzende muss Transparenz mit Flexibilität in Einklang bringen und Orientierung bieten, ohne zukünftige Entscheidungen zu binden. Ein unangebrachtes Wort kann Marktvolatilität auslösen, was diese Performances zu hoch angesetzten Kommunikationsübungen macht.
Einzelne Fed-Beamte halten Reden und Interviews, die zusätzliche Farben in politischen Debatten liefern. Diese Kommunikationen folgen Blackout-Perioden um FOMC-Sitzungen und müssen darauf achten, dass sie den Entscheidungen des Ausschusses nicht vorgreifen. "Fedspeak" hat sich von absichtlicher Stumpfheit unter Alan Greenspan zu größerer Klarheit unter den jüngsten Vorsitzenden entwickelt, obwohl die Sprache notwendigerweise vorsichtig und qualifiziert bleibt.
Die Fed veröffentlicht eine umfassende Wirtschaftsanalyse durch regionale Fed-Banken und den Vorstand. Das Beige Book stellt achtmal jährlich regionale Wirtschaftsanekdoten zusammen. Der halbjährliche Bericht über die Geldpolitik bietet eine umfassende wirtschaftliche Bewertung und politische Diskussion. Diese Dokumente helfen den Beobachtern, die Daten und Analysen zu verstehen, die den politischen Entscheidungen zugrunde liegen.
Nach Fed-Entscheidungen
Für Bürger, die die Politik der Fed verfolgen wollen, machen mehrere Ressourcen eine komplexe Geldpolitik zugänglich. Die Website der Federal Reserve bietet alle offiziellen Mitteilungen, von den Erklärungen des FOMC bis zu den Reden des Vorsitzenden. Die Fed unterhält auch verbraucherorientierte Websites, die erklären, wie sich die Geldpolitik auf die persönlichen Finanzen auswirkt.
Die Finanzmedien decken die Entscheidungen der Fed umfassend ab, obwohl die Qualität erheblich variiert. Renommierte Quellen bieten Kontext- und Expertenanalysen, die dabei helfen, die Maßnahmen der Fed in praktische Implikationen zu übersetzen. Allerdings kann die sensationelle Berichterstattung die Auswirkungen übertreiben oder die Kommunikation der Fed falsch interpretieren. Die Entwicklung der Medienkompetenz um die Abdeckung der Fed herum hilft, das Signal vom Lärm zu trennen.
Das FedWatch Tool verwendet Futures-Marktpreise, um die Wahrscheinlichkeit zukünftiger Fed-Bewegungen zu berechnen. Obwohl diese marktbasierten Vorhersagen nicht perfekt sind, erweisen sie sich oft als genauer als Expertenprognosen. Zu verstehen, was die Märkte erwarten, hilft, wahrscheinliche Fed-Aktionen und mögliche Überraschungen, die Volatilität auslösen könnten, zu antizipieren.
Die Wirtschaftsindikatoren, die die Fed genau beobachtet – Beschäftigungsberichte, Inflationsdaten, BIP-Wachstum – liefern Hinweise auf die zukünftige Politik. Der monatliche Stellenbericht am ersten Freitag und der Verbraucherpreisindex Mitte des Monats beeinflussen insbesondere das Denken der Fed. Zu lernen, welche Daten am wichtigsten sind, hilft, die Reaktionen der Fed auf die wirtschaftliche Entwicklung zu antizipieren.
Gemeinsame Missverständnisse über die Federal Reserve
"Die Fed druckt Geld"
Während die Leute gewöhnlich sagen, dass die Fed "Geld druckt", vereinfacht dies einen komplexen Prozess zu sehr. Die Fed druckt nicht buchstäblich physische Währung - das ist das Bureau of Graving and Printing des Finanzministeriums. Stattdessen schafft die Fed elektronische Reserven, die Banken verleihen können, was die Geldmenge effektiv erhöht. Wenn die Fed Anleihen über QE kauft, schreibt sie den Verkauf von Bankreservekonten mit neu geschaffenen elektronischen Dollars gut.
Diese E-Geld-Erschaffung ist nicht unbegrenzt oder konsequenzfrei. Übermäßige Geldschöpfung verursacht Inflation, untergräbt das Preisstabilitätsmandat der Fed. Die Fed muss ausgleichen, genug Geld für Wirtschaftswachstum zur Verfügung zu stellen, ohne Inflation auszulösen. Dieser Balanceakt, nicht physische Druckmaschinen, bestimmt die Geldmenge.
Die Beziehung zwischen Fed-Aktionen und Geldmenge ist komplexer geworden. Traditionelle Theorien deuten auf direkte Beziehungen zwischen Reserven und Kreditvergabe hin, aber moderne Banken funktionieren anders. Banken können durch Kreditvergabe Geld schaffen, unabhängig von Reserven, eingeschränkt mehr durch Kapitalanforderungen und Kreditnachfrage als durch Reserveverfügbarkeit. Diese Komplexität macht die politische Übertragung der Fed weniger vorhersehbar als Lehrbücher vermuten lassen.
"Die Fed kontrolliert die Wirtschaft"
Während die Fed enormen Einfluss ausübt, kontrolliert sie die Wirtschaft nicht wie ein Thermostat die Temperatur. Die Geldpolitik arbeitet mit langen und variablen Verzögerungen - die heutige Zinsänderung könnte die Wirtschaft für 12-18 Monate nicht vollständig beeinflussen. Die Fed kann die finanziellen Bedingungen und Anreize beeinflussen, aber kann Unternehmen nicht zwingen, zu investieren oder Verbraucher zu verbringen.
Steuerpolitik, die vom Kongress und vom Präsidenten bestimmt wird, ist oft wichtiger als Geldpolitik. Steueränderungen, Staatsausgaben und Regulierungen beeinflussen die wirtschaftlichen Ergebnisse auf eine Weise, die die Fed nicht replizieren kann. In Rezessionen erweisen sich fiskalische Impulse oft als effektiver als geldpolitische Lockerung, besonders wenn die Zinsen bereits niedrig sind. Die Fed bietet wichtige Unterstützung, ist aber wirtschaftlich nicht allmächtig.
Globale Faktoren schränken die Wirksamkeit der Fed zunehmend ein. Der internationale Handel, die ausländische Zentralbankpolitik und globale Lieferketten beeinflussen die wirtschaftlichen Ergebnisse der USA. Die Fed kann die auf den Weltmärkten festgelegten Ölpreise oder die in Asien entstehende Halbleiterknappheit nicht kontrollieren. Diese externen Faktoren überwältigen manchmal die inländische Geldpolitik und begrenzen, was die Fed erreichen kann.
"Die Fed ist eine Privatbank, die der Wall Street dient"
Während regionale Fed-Banken technisch private Unternehmen mit Mitgliedsbanken als Aktionäre sind, operiert die Fed für öffentliche Zwecke unter dem Mandat des Kongresses. Mitgliedsbanken können ihre Aktien nicht verkaufen, erhalten nur eine feste Dividende von 6% und haben begrenzten Einfluss auf die Fed-Operationen.
Der Gouverneursrat besteht aus Beamten, die vom Präsidenten ernannt und vom Senat bestätigt werden. Das FOMC trifft politische Entscheidungen auf der Grundlage öffentlicher Mandate, nicht auf privatem Gewinn. Die Fed gibt Gewinne an das Finanzministerium zurück, nachdem sie die Betriebskosten gedeckt hat - über 100 Milliarden Dollar in den letzten profitablen Jahren. Diese Struktur schafft Unabhängigkeit von politischem Druck und behält gleichzeitig die Ausrichtung auf öffentliche Zwecke bei.
Sicherlich unterhält die Fed enge Beziehungen zu Finanzinstituten, die sie reguliert und von denen sie für die politische Übertragung abhängig ist. Diese Nähe schafft Risiken der "kognitiven Erfassung", wo die Fed unbewusst Perspektiven für den Bankensektor annimmt. Die Drehtür zwischen der Fed und der Wall Street weckt legitime Bedenken hinsichtlich eines unangemessenen Einflusses. Die Charakterisierung der Fed als einfach dienende Bankinteressen ignoriert jedoch ihr komplexes Mandat und ihr echtes Engagement für eine breitere wirtschaftliche Stabilität.
Intelligente Finanzentscheidungen als Reaktion auf die Fed-Politik
Anpassung an Rate Environments
Das Verständnis der Fed-Politikzyklen hilft, persönliche finanzielle Entscheidungen zu optimieren. Wenn die Fed zukünftige Zinserhöhungen signalisiert, erwägen Sie, festverzinsliche Darlehen zu verriegeln, bevor die Zinsen weiter steigen. Refinanzierung von Hypotheken mit variablem Zinssatz zu festen Zinssätzen, bevor die Zyklen verschärft werden, können Tausende sparen. Umgekehrt, wenn die Fed sich zu verlängerten niedrigen Zinssätzen verpflichtet, könnten Darlehen mit variablem Zinssatz Einsparungen bieten, wenn auch mit Risiken, wenn sich die Fed unerwartet ändert.
Kreditkartenschulden werden besonders teuer während der Straffungszyklen der Fed. Die Priorisierung der hochverzinslichen Schuldentilgung vor dem weiteren Anstieg reduziert die langfristigen Kosten. Betrachten Sie Balance Transferangebote oder persönliche Darlehen, um niedrigere Zinssätze zu sichern, bevor die Fed-Höhen auf Kreditkarten fließen. Der Aufbau von Notfallfonds wird entscheidend, da höhere Zinssätze die zukünftige Kreditaufnahme verteuern.
Anlagestrategien sollten die Auswirkungen der Fed-Politik auf verschiedene Anlageklassen berücksichtigen. Anleihen verlieren bei steigenden Zinsen an Wert, bieten aber höhere Renditen für Neukäufe. Aktien von hochgehebelten Unternehmen oder solchen mit entfernten Gewinnen (wie viele Technologieunternehmen) leiden typischerweise unter Zinserhöhungen. Dividendenzahlende Versorgungsunternehmen und Finanzkennzahlen könnten sich mit steigenden Zinsen übertreffen. Das Verständnis dieser Beziehungen hilft, Portfolios für verschiedene Fed-Politikphasen zu positionieren.
Sparstrategien hängen auch von der Fed-Politik ab. Steigen die Zinsen, lohnt es sich, nach besseren Sparkonten und CD-Sätzen zu suchen. Online-Banken bieten traditionellen Banken oft überlegene Zinssätze an, wobei die Unterschiede mit steigenden Zinsen sinnvoll werden. Geldmarktfonds, die die Fed-Zinsen genau verfolgen, bieten Alternativen zu traditionellen Sparkonten während der Verschärfungszyklen.
Planung von Inflationsszenarien
Der Erfolg oder Misserfolg der Fed bei der Kontrolle der Inflation beeinflusst die Finanzplanung zutiefst. Eine hohe Inflation untergräbt die Geldeinsparungen und Anlagen mit festem Einkommen, kann aber Kreditnehmern mit festverzinslichen Schulden zugute kommen. Das Verständnis Ihres Inflationsrisikos hilft, sich auf verschiedene Szenarien vorzubereiten. Rentner, die stark von festverzinslichen Anlagen abhängig sind, sind mit einer besonderen Inflationsanfälligkeit konfrontiert, die eine sorgfältige Planung erfordert.
Inflationsgeschützte Wertpapiere bieten direkte Absicherungen gegen steigende Preise. Inflationsgeschützte Wertpapiere des US-Staats (TIPS) passen den Inflationsgrundsatz an, um die Kaufkraft zu erhalten. I Anleihen, die direkt beim US-Staatsministerium erhältlich sind, bieten Inflationsschutz für kleinere Sparer. Diese Instrumente opfern potenzielle Renditen für Inflationsversicherungen und sind für risikoscheue Anleger oder diejenigen, die sich dem Ruhestand nähern, sinnvoll.
Realvermögen wie Immobilien und Rohstoffe bieten in der Vergangenheit Inflationsschutz, wenn auch mit Volatilität. Aktien von Unternehmen mit Preismacht, die in der Lage sind, Kosten an die Kunden weiterzugeben, könnten sich in Inflationsperioden übertreffen. Internationale Diversifizierung kann helfen, wenn die US-Inflation die globalen Zinssätze übersteigt, obwohl Währungsrisiken diese Strategie erschweren.
Lohnverhandlungen sollten Inflationserwartungen berücksichtigen. Das Verständnis der Inflationsziele der Fed hilft, Basiserwartungen für Gehaltsdiskussionen zu etablieren. Wenn die Inflation die Fed-Ziele übersteigt, haben die Arbeitnehmer stärkere Argumente für überdurchschnittliche Erhöhungen. Umgekehrt, wenn die Fed erfolgreich eine niedrige Inflation aufrechterhält, werden große Erhöhungen schwieriger zu rechtfertigen.
Die Zukunft der Federal Reserve Politik
Sich entwickelnde Herausforderungen
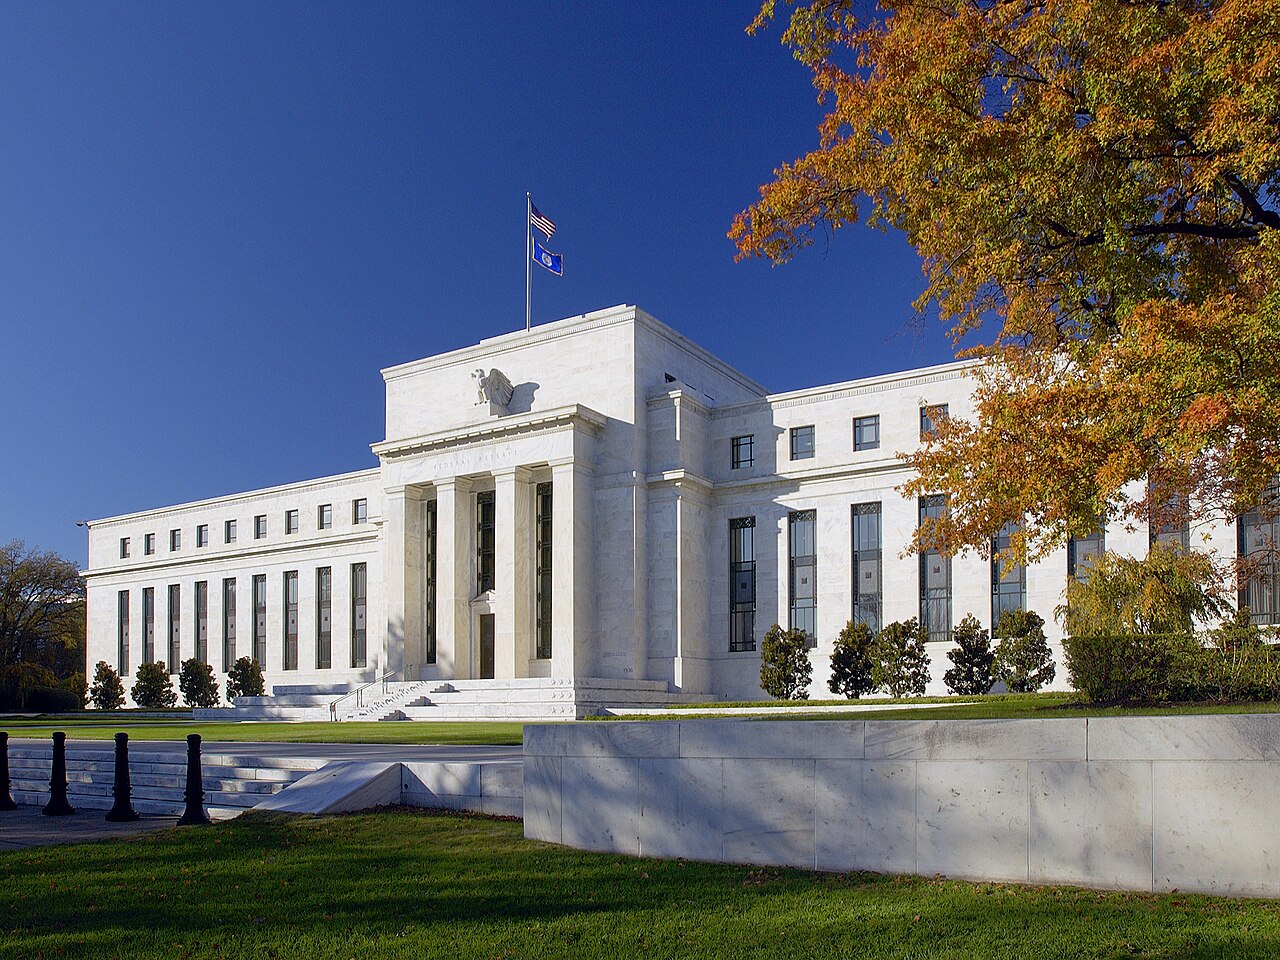
Die Federal Reserve steht vor neuen Herausforderungen, die traditionelle geldpolitische Instrumente möglicherweise nur schwer bewältigen können. Der Klimawandel schafft wirtschaftliche Risiken, die die Fed berücksichtigen muss - physische Risiken durch extreme Wetterbedingungen und Übergangsrisiken, wenn die Wirtschaft dekarbonisiert. Einige argumentieren, dass die Fed ihre Regulierungsbefugnisse nutzen sollte, um Klimarisiken anzugehen; andere behaupten, dass dies ihr Mandat übersteigt. Diese Debatte wird die zukünftige Entwicklung der Fed prägen.
Technologische Störungen stellen traditionelle wirtschaftliche Beziehungen in Frage, auf die sich die Fed stützt. Kryptowährungen untergraben möglicherweise die Kontrolle der Geldmenge der Fed. Künstliche Intelligenz könnte die Beschäftigungsdynamik grundlegend verändern. Die Gig Economy erschwert die Messung der Arbeitslosigkeit. Diese strukturellen Veränderungen machen wirtschaftliche Interpretation und politische Kalibrierung zunehmend schwieriger.
Demographische Verschiebungen – alternde Bevölkerungen, sich verändernde Einwanderungsmuster, sich entwickelnde Erwerbsbeteiligung – beeinflussen die potenzielle Wachstumsrate und das natürliche Zinsniveau der Wirtschaft. Die Fed muss die politischen Rahmenbedingungen an diese strukturellen Veränderungen anpassen. Was während der Hauptarbeitsjahre der Babyboomer funktionierte, passt möglicherweise nicht zu einer alternden Gesellschaft mit unterschiedlichen Konsum- und Investitionsmustern.
Die globale wirtschaftliche Integration bedeutet, dass die Fed-Politik massive internationale Spillovers hat, während ausländische Entwicklungen zunehmend die US-Ergebnisse beeinflussen. Die Fed muss überlegen, wie sich ihre Maßnahmen auf die von Dollarfinanzierung abhängigen Schwellenländer auswirken. Die Koordinierung mit anderen Zentralbanken wird angesichts unterschiedlicher Mandate und wirtschaftlicher Bedingungen unerlässlich, aber herausfordernd.
Potenzielle Reformen und Debatten
Die laufenden Debatten über die Reform der Fed spiegeln sowohl ihre Bedeutung als auch ihre Kontroverse wider. Einige schlagen explizite numerische Beschäftigungsziele vor, die dem Inflationsziel entsprechen, obwohl die Definition der maximalen Beschäftigung sich als schwierig erweist. Andere schlagen vor, das Inflationsziel zu erhöhen, um mehr Raum für Rezessionskämpfe zu schaffen, obwohl dies die Inflationserwartungen nicht behindern könnte.
Die Vorschläge für digitale Währungen könnten die Rolle der Fed grundlegend verändern. Eine digitale Währung der Zentralbank könnte es der Fed ermöglichen, Geldpolitik direkt und nicht über das Bankensystem umzusetzen. Negative Zinssätze, die mit physischem Bargeld unmöglich sind, werden mit digitaler Währung machbar. Diese Möglichkeiten erregen einige Ökonomen, während sie diejenigen, die sich Sorgen um die Finanzüberwachung der Regierung machen, erschrecken.
Fragen zu Fed Mandatsumfang entwickeln sich weiter. Sollte die Fed Ungleichheit durch Geldpolitik angehen? Wie sollte sie die Finanzstabilität gegenüber traditionellen Mandaten gewichten? Sollten Klimaüberlegungen politische Entscheidungen beeinflussen? Diese Debatten spiegeln breitere Fragen über technokratische versus demokratische Regierungsführung der Wirtschaftspolitik wider.
Die Unabhängigkeit der Fed steht vor anhaltenden Herausforderungen. Der politische Druck, leichtes Geld zu erhalten, wird während der Wahlen verschärft. Populistische Bewegungen fragen sich, warum nicht gewählte Beamte eine solche Macht ausüben. Die Aufrechterhaltung der Unabhängigkeit bei gleichzeitiger Gewährleistung demokratischer Rechenschaftspflicht bleibt eine ungelöste Spannung, die wahrscheinlich zu anhaltenden Kontroversen führen wird.
Fazit: Wie sich die Federal Reserve auf die Bürger des Alltags auswirkt
Die Auswirkungen der Federal Reserve auf die Bürger des Alltags gehen weit über die abstrakte Wirtschaftsstatistik hinaus. Jede Entscheidung der Fed zieht sich durch die Wirtschaft, beeinflusst Ihre Beschäftigungsaussichten, Kreditkosten, Sparrenditen und Kaufkraft. Ob Sie ein Haus kaufen, ein Unternehmen gründen, für den Ruhestand sparen oder einfach nur versuchen, über die Runden zu kommen, die Fed-Politik prägt Ihre Finanzlandschaft auf tiefgreifende Weise.
Die Fed zu verstehen, ist nicht nur eine akademische Übung – es ist praktisches Wissen, um das moderne Wirtschaftsleben zu navigieren. Zu erkennen, wie sich die Fed-Politik auf verschiedene Vermögenswerte auswirkt, hilft, Anlagestrategien zu optimieren. Die Antizipation der Fed-Reaktionen auf Wirtschaftsdaten hilft, wichtige Finanzentscheidungen zu treffen. Das Doppelmandat der Fed zu verstehen, hilft, Wirtschaftsnachrichten und politische Debatten zu interpretieren.
Doch die Bedeutung der Fed geht über die persönliche Finanzierung hinaus auf grundlegende Fragen der demokratischen Regierungsführung. Sollten nicht gewählte Technokraten solch enorme wirtschaftliche Macht ausüben? Wie bringen wir Fachwissen mit Rechenschaftspflicht, Unabhängigkeit mit Demokratie in Einklang? Diese Fragen sind wichtig, weil die Entscheidungen der Fed nicht nur die Märkte, sondern auch die sozialen Ergebnisse beeinflussen - wer hat Jobs, wer kann sich Häuser leisten, dessen Ersparnisse Wert halten.
Die Herausforderungen der Fed sind zunehmend unsere Herausforderungen. Klimawandel, technologische Störungen, demografische Veränderungen und globale Integration beeinflussen sowohl die Fed-Politik als auch unser tägliches Leben. Das Verständnis dieser Verbindungen hilft den Bürgern, sich sinnvoll in wirtschaftspolitische Debatten einzumischen, anstatt sie Experten zu überlassen. Demokratie erfordert informierte Bürger, die in der Lage sind, nicht nur politische Führer, sondern auch die technokratischen Institutionen zu bewerten, die wirtschaftliche Ergebnisse gestalten.
Für die meisten Amerikaner bleibt die Federal Reserve trotz ihrer enormen Auswirkungen eine mysteriöse Institution. Diese Wissenslücke schwächt sowohl die persönliche finanzielle Entscheidungsfindung als auch die demokratische Beteiligung. Indem sie versteht, was die Fed tut, wie sie das tägliche Leben beeinflusst und welche Herausforderungen sie hat, werden die Bürger zu mächtigen wirtschaftlichen Akteuren und nicht zu passiven Subjekten unverständlicher Kräfte.
The path forward requires both individual and collective engagement. Individually, we must educate ourselves about monetary policy and make informed financial decisions accounting for Fed actions. Collectively, we must participate in debates about the Fed's proper role, mandate, and accountability. The economy is too important to leave to economists alone—it requires engaged citizens who understand the institutions shaping their economic lives.
Während die Fed beispiellose Herausforderungen von Pandemie-Nachbeben über Klimarisiken bis hin zu technologischen Störungen meistert, werden ihre Entscheidungen die wirtschaftliche Zukunft Amerikas grundlegend prägen. Ob die Fed erfolgreich Preisstabilität bei gleichzeitiger Unterstützung der Beschäftigung aufrechterhält, ob sie sich an strukturelle wirtschaftliche Veränderungen anpasst und ob sie ihre Legitimität inmitten politischer Polarisierung bewahrt, wird den Wohlstand jedes Amerikaners beeinflussen. Das Verständnis und die Beteiligung an der Federal Reserve-Politik ist für wirtschaftlich gebildete Bürger nicht optional - es ist wichtig für jeden, der ihr wirtschaftliches Schicksal verstehen und beeinflussen will.
Die Federal Reserve mag wie eine entfernte Institution erscheinen, die sich mit abstrakten Konzepten beschäftigt, aber ihre Entscheidungen formen die konkrete Realität des amerikanischen Wirtschaftslebens. Vom Zinssatz für Ihre Hypothek bis zur Verfügbarkeit von Arbeitsplätzen, vom Wert Ihrer Altersvorsorge bis zum Preis von Lebensmitteln ist der Einfluss der Fed unausweichlich. Indem wir diesen Einfluss verstehen, können wir bessere finanzielle Entscheidungen treffen, politische Entscheidungsträger zur Verantwortung ziehen und sinnvoll an Debatten über unsere wirtschaftliche Zukunft teilnehmen. Die Fed beeinflusst die Bürger des Alltags nicht als abstrakte Kraft, sondern als eine mächtige Institution, deren Handlungen wir verstehen müssen, um im modernen Amerika zu gedeihen.
Zusätzliche Mittel
Für diejenigen, die ihr Verständnis der Federal Reserve Politik und ihrer Auswirkungen vertiefen wollen, bietet die Federal Reserve Economic Data (FRED) von der Federal Reserve Bank of St. Louis umfangreiche Wirtschaftsdaten und Analyse-Tools.