Rights & Responsibilities of Citizens
How the Federal Reserve Impacts Everyday Citizens: Understanding America's Most Powerful Economic Institution
Table of Contents
Comment la Réserve fédérale influe sur les citoyens quotidiens : Comprendre l'institution économique la plus puissante de l'Amérique
Lorsque la Réserve fédérale augmente les taux d'intérêt d'un quart de point de pourcentage, des millions d'Américains voient leurs paiements par carte de crédit augmenter en quelques semaines. Lorsqu'elle diminue les taux, les acheteurs de maisons se rendent soudain compte qu'ils peuvent se permettre des maisons qui étaient auparavant hors de portée. Lorsqu'elle décide d'injecter des billions de billions dans l'économie pendant une crise, les effets se répercutent sur tout, du marché du travail au prix des épiceries.
Le Système fédéral de réserve – communément appelé « la Fed » – fonctionne comme la banque centrale américaine, avec des outils qui peuvent stimuler ou ralentir l'économie tout entière. Ses décisions influent sur la question de savoir si vous obtenez cette augmentation, si vos économies gagnent un intérêt significatif, si les entreprises engagent ou mettent à pied des travailleurs, et si le dollar dans votre poche maintient son pouvoir d'achat.
Cette interconnexion entre l'importance de la Fed et la compréhension du public crée des problèmes pour la démocratie et les finances personnelles. Les citoyens luttent pour évaluer les politiques économiques ou pour tenir les dirigeants responsables lorsqu'ils ne comprennent pas les principes de base de la politique monétaire.
Qu'est-ce que le système fédéral de réserve?
Structure et indépendance
Le Système fédéral de réserve représente un hybride unique d'éléments publics et privés, conçu pour équilibrer la responsabilité démocratique avec l'indépendance de la pression politique. Créée par le Congrès par la loi de 1913 sur la réserve fédérale à la suite d'une série de paniques financières, la Fed fonctionne comme banque centrale du pays tout en maintenant une autonomie inhabituelle du gouvernement et du secteur privé.
Le Conseil des gouverneurs à Washington, D.C., comprend sept membres nommés par le président et confirmés par le Sénat pour un mandat de 14 ans. Ces mandats de longue durée, qui dépassent les multiples administrations présidentielles, contribuent à isoler la politique monétaire des pressions politiques à court terme. Le président et le vice-président, qui exercent un mandat de quatre ans, deviennent le visage public et le porte-parole principal de la Fed.
Douze banques de réserve fédérales opèrent à travers le pays, chacune desservant des districts géographiques précis. Ces banques, situées dans des villes de Boston à San Francisco, offrent une perspective régionale et entretiennent des liens avec les économies locales. Elles sont organisées en sociétés privées avec des banques membres en tant qu'actionnaires, mais elles fonctionnent à des fins publiques plutôt que pour maximiser les profits.
Le Comité fédéral de l'ouverture du marché (FOMC) prend les décisions les plus corrélatives de la Fed au sujet de la politique monétaire. Ce comité comprend les sept gouverneurs du conseil d'administration, le président de la Fed de New York et quatre autres présidents régionaux de la Fed qui exercent des mandats de rotation.
Le triple mandat de la Fed
Le Congrès a confié à la Réserve fédérale trois responsabilités principales qui guident toutes ses actions. Premièrement, emploi maximal signifie que la Fed devrait promouvoir des conditions où tous ceux qui veulent travailler peuvent trouver un emploi. Cela ne signifie pas que zéro chômage – un certain niveau de chômage «frctif» est normal lorsque les gens changent d'emploi – mais plutôt éviter le chômage inutile en raison de mauvaises conditions économiques.
Deuxièmement, la stabilité des prix[ exige que la Fed maintienne une inflation faible et stable. La Fed a interprété cela comme visant une inflation annuelle de 2%, croyant que ce niveau permet une croissance économique saine tout en évitant les problèmes de forte inflation et de déflation. Cet objectif n'est pas arbitraire – il fournit un tampon contre la déflation tout en maintenant l'inflation suffisamment faible pour que les gens ne s'inquiètent pas constamment de la hausse des prix.
Troisièmement, les taux d'intérêt modérés à long terme[ aident les entreprises à investir et les familles peuvent emprunter pour des maisons à des coûts raisonnables. Cet objectif se mêle aux autres – atteindre un maximum d'emploi et de stabilité des prix entraîne généralement des taux d'intérêt modérés naturellement. Lorsque l'économie est stable et en croissance durable, les taux d'intérêt trouvent un niveau équilibré qui ne surstimule ni ne limite l'activité économique.
Ces mandats sont souvent en conflit, forçant la Fed à faire des compromis difficiles. La réduction du chômage pourrait nécessiter des politiques qui risquent une inflation plus élevée.La lutte contre l'inflation pourrait nécessiter des actions qui accroissent le chômage. La Fed doit constamment équilibrer ces objectifs concurrents, en faisant des jugements sur lesquels la menace pour le bien-être économique est plus grande à tout moment.
Comment la Fed fonctionne-t-elle de façon indépendante
L'indépendance de la Réserve fédérale par rapport au contrôle politique direct est considérée comme essentielle pour une politique monétaire efficace. Les politiciens rééligibles pourraient être tentés de relancer temporairement l'économie par une politique monétaire souple, même si elle cause des problèmes d'inflation à long terme.
Cette indépendance n'est pas absolue : le Congrès a créé la Fed et peut modifier sa structure ou son mandat. Le président nomme les membres du Conseil et peut influencer les politiques par des nominations. Le Congrès tient régulièrement des audiences de surveillance où les fonctionnaires de la Fed doivent expliquer et défendre leurs décisions.
La Fed se finance principalement par des intérêts perçus sur des titres publics qu'elle détient, ce qui la rend financièrement indépendante des crédits du Congrès. Cette autofinancement empêche les acteurs politiques d'utiliser des menaces budgétaires pour influencer la politique monétaire.
Les critiques soutiennent que les responsables non élus ne devraient pas posséder un pouvoir économique aussi énorme dans une démocratie. Les partisans contrent que la politique monétaire est trop importante pour être soumise à des cycles politiques et que l'expertise technocratique de la Fed produit de meilleurs résultats que la prise de décision politique. Cette tension entre la responsabilité démocratique et l'indépendance technocratique continue de façonner les débats sur le rôle propre de la Fed.
Les outils de la politique monétaire
Gestion des taux d'intérêt
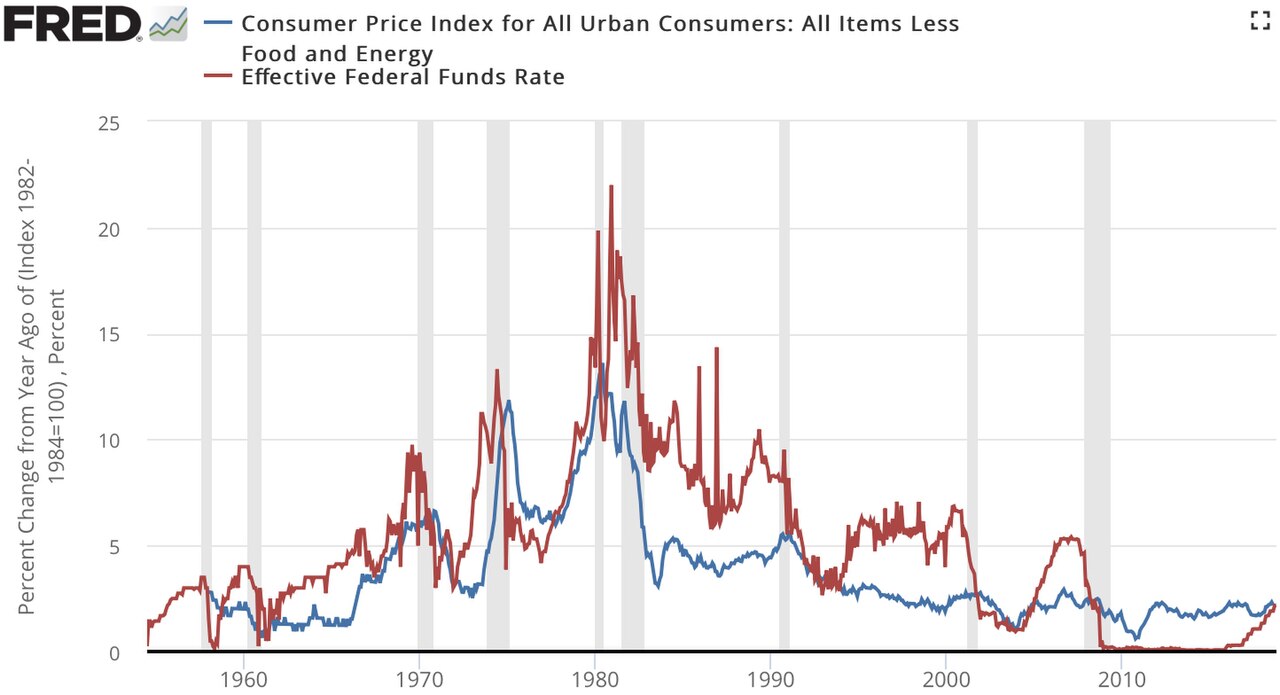
L'outil le plus visible et le plus fréquemment utilisé de la Réserve fédérale est de fixer le taux de fonds fédéraux, les banques de taux d'intérêt se facturent mutuellement pour des prêts à un jour. Bien que cela puisse sembler obscur, ce taux unique influence les taux d'intérêt dans toute l'économie.
La Fed ne contrôle pas directement le taux des fonds fédéraux, mais l'influence par le biais des opérations du marché. En achetant ou en vendant des titres de l'État, la Fed ajoute ou enlève de l'argent du système bancaire, poussant le taux vers son objectif. Si la Fed veut baisser les taux, elle achète des titres, injecte de l'argent dans les banques et rend les fonds plus abondants.
Les taux de carte de crédit, généralement liés au taux de prime, changent dans un ou deux cycles de facturation. Les taux hypothécaires, influencés par les attentes à plus long terme, peuvent évoluer en prévision des mesures de Fed plutôt que d'attendre des changements de taux réels.
Le mécanisme de transmission fonctionne par de multiples voies. Des taux plus bas réduisent les coûts d'emprunt, encouragent les entreprises à investir et les consommateurs à dépenser. Ils rendent également l'épargne moins attrayante, poussant les gens vers les dépenses ou les investissements plutôt que de garder de l'argent dans des comptes à faible rendement.
La facilité quantitative et le bilan
Lorsque les réductions traditionnelles des taux d'intérêt s'avèrent insuffisantes, surtout lorsque les taux approchent de zéro, la Fed emploie un assouplissement quantitatif (QE). Cela implique l'achat de montants massifs d'obligations d'État et de titres adossés à des prêts hypothécaires pour injecter de l'argent directement dans le système financier.
Pendant la crise financière de 2008, la Fed a lancé des programmes sans précédent d'assurance-chômage, en élargissant son bilan de moins de 1 000 milliards de dollars à plus de 4,5 milliards de dollars. La pandémie de COVID-19 a déclenché des actions encore plus dramatiques, le bilan s'élevant à près de 9 milliards de dollars.
En achetant des obligations, la Fed fait monter ses prix et réduit ses rendements, réduisant ainsi les coûts d'emprunt dans l'ensemble de l'économie. Les vendeurs de ces obligations reçoivent des liquidités qu'ils doivent déployer ailleurs, potentiellement en actifs plus risqués comme des actions ou des obligations d'entreprise, en réduisant les coûts et en soutenant les prix sur les marchés financiers.
Le bilan massif de la Fed crée de nouveaux défis. La désengorgement de la QE[ – vendre des actifs ou les laisser mûrir sans remplacement – peut perturber les marchés habitués au soutien de la Fed. La Fed doit gérer avec soin ce processus, appelé « resserrement quantitatif », pour éviter des hausses de taux ou une instabilité du marché.
Besoins en matière de réserve et outils d'urgence
Traditionnellement, la Fed a influencé la fourniture de monnaie par le biais des exigences de réserve [], qui régissent le montant des liquidités que les banques doivent détenir par rapport aux dépôts. En augmentant les exigences, la Fed pourrait restreindre les prêts, en les abaissant des fonds libérés pour les prêts.
La Fed maintient divers outils d'urgence pour les situations de crise. La fenêtre de déscompte permet aux banques confrontées à des problèmes temporaires de liquidité d'emprunter directement à la Fed, empêchant ainsi la propagation de problèmes isolés.
En communiquant clairement les intentions futures de la politique, la Fed influence aujourd'hui les attentes et le comportement. La promesse de maintenir des taux bas pendant de longues périodes peut stimuler les dépenses et les investissements actuels, même sans réduire les taux immédiats. Cette stratégie de communication reconnaît que les attentes concernant les politiques futures peuvent être aussi puissantes que les cadres de politique actuels.
Les lignes de swap de devises avec les banques centrales étrangères assurent la disponibilité du dollar dans le monde pendant les crises.Comme de nombreuses transactions internationales se produisent en dollars, les banques étrangères sont parfois confrontées à des pénuries de dollars qui pourraient perturber le commerce et les finances mondiaux.
Comment les décisions de la Fed affectent votre vie quotidienne
L'impact direct sur les coûts d'emprunt
Lorsque la Réserve fédérale ajuste les taux d'intérêt, les effets apparaissent dans votre boîte aux lettres et vos relevés bancaires dans les semaines ou les mois. Les taux d'intérêt des cartes de crédit, généralement variables et liés au taux préférentiel, s'ajustent rapidement après les déplacements de Fed. Une hausse du taux de la Fed de 0,25 % se traduit généralement par une augmentation identique des taux des cartes de crédit.
Les taux hypothécaires répondent à la politique de la Fed mais de manière plus complexe. Bien que la Fed contrôle directement les taux hypothécaires à court terme, les taux hypothécaires dépendent davantage des rendements obligataires à long terme et des anticipations d'inflation. Toutefois, la politique de la Fed influe fortement sur ces facteurs.
Prenons un exemple pratique : En 2020-2021, les politiques de Fed ont poussé les taux hypothécaires à des niveaux historiques de près de 2,5 % pour un prêt fixe de 30 ans. Une personne empruntant 300 000 $ à 2,5 % paie environ 1 185 $ par mois. Lorsque les taux augmentent à 7 % – comme ils l'ont fait en 2023 –, ce même prêt coûte 1 996 $ par mois.
Les prêts automatiques, les prêts personnels et les lignes de crédit sur les titres de propriété suivent toutes des tendances similaires.Les taux de prêts aux étudiants[, en particulier pour les prêts privés, fluctuent avec la politique de la Fed.Même les prêts fédéraux aux étudiants, avec des taux fixés par le Congrès, font référence aux rendements du Trésor qui influent sur la politique de la Fed.
Emploi et dynamique des salaires
L'influence de la Réserve fédérale sur les marchés du travail fonctionne par plusieurs canaux, bien qu'avec des retards importants. Lorsque la Fed diminue les taux pour stimuler l'économie, les entreprises trouvent moins cher d'emprunter pour l'expansion. Une chaîne de restaurants pourrait ouvrir de nouveaux sites, un fabricant pourrait ajouter des lignes de production, ou une start-up technologique pourrait accélérer l'embauche.
En revanche, lorsque la Fed augmente les taux pour lutter contre l'inflation, le marché du travail se refroidit généralement.Les entreprises sont confrontées à des coûts d'emprunt plus élevés et à une baisse de la demande de consommation, entraînant des gels ou des licenciements. La Fed utilise essentiellement le chômage comme outil de contrôle de l'inflation – un compromis qui suscite une controverse importante.
La relation entre la politique de la Fed et les salaires est complexe et souvent contre-intuitive. La politique monétaire de la faillite qui crée des emplois devrait théoriquement stimuler les salaires à mesure que les employeurs se disputent les travailleurs.
Les industries sensibles aux intérêts comme la construction et l'immobilier se sentent changer de taux immédiatement et sévèrement. Une augmentation de taux qui affecte à peine une entreprise de logiciel pourrait dévaster un constructeur. La fabrication, avec son recours au capital emprunté pour l'équipement, répond généralement fortement à la politique de Fed. Les industries de services pourraient connaître des effets plus mutés, bien qu'ils ressentent encore les impacts indirects par des changements de dépenses de la clientèle.
Inflation et pouvoir d'achat
La responsabilité la plus fondamentale de la Réserve fédérale—maintenir la stabilité des prix—affecte directement ce que votre chèque de paie peut acheter. Lorsque la Fed autorise trop d'argent dans l'économie, les prix augmentent partout. Lorsqu'elle limite trop sévèrement l'argent, la déflation peut se produire, entraînant ses propres problèmes économiques.
À l'objectif de 2 % de la Fed, les prix doubleront tous les 35 ans, ce qui est remarquable mais gérable. À l'inflation de 4 %, les prix doubleront en seulement 18 ans. À l'inflation de 9 % observée au milieu de 2022, les prix doubleront en seulement 8 ans. Ces différences ont une incidence profonde sur la planification de la retraite, les objectifs d'épargne et les négociations salariales.
Les impacts de l'inflation dans le monde réel varient considérablement selon les catégories de dépenses.Les coûts du logement, qui représentent les dépenses les plus importantes de la plupart des familles, répondent lentement à la politique de la Fed en raison des baux et des hypothèques à long terme.Les prix de l'alimentation et de l'énergie, influencés par des facteurs mondiaux indépendants de la Fed, pourraient ne pas répondre de façon prévisible à la politique monétaire.
La lutte contre l'inflation de la Fed crée des gagnants et des perdants. Les retraités à revenu fixe souffrent lorsque l'inflation dépasse les attentes. Emprunteurs avec des prêts à taux fixe profitent en contrepartie de dollars moins chers. Les épargnants qui détiennent de l'argent voient leur pouvoir d'achat s'éroder, tandis que ceux qui possèdent des actifs protégés par l'inflation pourraient prospérer.
Exemples historiques : Actions de la Fed et leurs conséquences
La réponse à la crise financière de 2008
La réaction de la Réserve fédérale à la crise financière de 2008 a démontré son énorme pouvoir et les limites de la politique monétaire. À mesure que la bulle immobilière éclatait et que les institutions financières s'effondrent, la Fed a déployé tous les outils disponibles et en a inventé de nouveaux. Le taux de financement fédéral a chuté de 5,25 % à zéro en décembre 2008.
Au-delà des réductions de taux et des achats d'actifs, la Fed a créé de nombreuses installations d'urgence.L'installation de vente aux enchères à terme a accordé des prêts à des banques qui ne voulaient pas utiliser la fenêtre de rabais stigmatisée.
La réaction de crise a révélé comment les politiques de la Fed créent des conséquences imprévues. Les taux de quasi zéro pendant sept ans punis épargnaient les épargnants, en particulier les retraités en fonction des revenus d'intérêts. Les achats d'actifs ont gonflé les cours des actions et des obligations, principalement au profit des riches propriétaires d'actifs.
La reprise après la crise s'est avérée frustrante malgré un soutien sans précédent de la Fed, illustrant les limites de la politique monétaire. La Fed pourrait fournir des liquidités et des taux bas, mais ne pourrait forcer les banques à prêter ou les entreprises à investir. Ce problème « de pression » montre pourquoi la politique fiscale – dépenses et fiscalité gouvernementales – doit parfois compléter la politique monétaire.
Réponse à la pandémie de COVID-19
En mars 2020, alors que les blocages ont commencé, la Fed a réduit les taux à zéro lors des réunions d'urgence et annoncé un QE illimité, essentiellement prometteur d'acheter tout ce qui est nécessaire pour soutenir les marchés. Le bilan a explosé de 4 billions de dollars à 7 billions de dollars en trois mois. La Fed a également mis en place des installations pour acheter des obligations d'entreprise, des dettes municipales, et même des ETF, des entreprises sur des marchés qu'elle n'avait jamais directement soutenus.
Le programme de prêts de la rue principale a tenté de soutenir les petites et moyennes entreprises, bien qu'avec un succès limité. La Facilité de liquidité municipale a soutenu les emprunts des gouvernements locaux et des États. La Facilité de crédit aux entreprises du marché primaire a même acheté des obligations d'entreprise nouvellement émises, fournissant essentiellement un financement direct aux entreprises.
Cette réaction agressive, combinée à un stimulus budgétaire massif, a permis de prévenir l'effondrement économique, mais a contribué à la montée de l'inflation qui a suivi. En maintenant les taux à peu près zéro et en faisant passer des milliards de trillions dans l'économie pendant que les chaînes d'approvisionnement étaient perturbées, la Fed a contribué à créer les conditions nécessaires à la plus forte inflation en 40 ans.
La pandémie a mis en lumière comment Les politiques de la Fed interagissent avec la politique budgétaire[ de manière complexe.Les contrôles de relance gouvernementaux et l'augmentation des prestations de chômage ont fourni un pouvoir de dépenser, tandis que les politiques de la Fed ont permis aux marchés financiers de traiter cette expansion budgétaire sans précédent.
La lutte contre l'inflation de 2022-2023
Après avoir insisté sur l'inflation a été «transitoire» tout au long de 2021, la Fed a pivoté de façon spectaculaire en 2022, en s'engageant dans sa campagne de resserrement la plus agressive depuis des décennies. Le taux de fonds fédéraux est passé de près de zéro à plus de 5% en seulement 16 mois. La Fed a également commencé à réduire son bilan, permettant à des milliards d'obligations de mûrir sans remplacement.
Les impacts se sont effondrés dans l'économie exactement comme prévu – et craignaient. Les taux de change ont dépassé 7%, écrasant les ventes et la construction de maisons.Les entreprises technologiques, très sensibles aux taux d'intérêt, ont licencié des centaines de milliers de travailleurs.
Le chômage est resté proche des bas historiques malgré les hausses de taux. Les dépenses de consommation se sont poursuivies malgré les coûts d'emprunt plus élevés.Cette résilience a soulevé des questions : l'économie avait-elle changé structurellement? Les changements de l'ère des pandémies étaient-ils permanents? La Fed a du mal à interpréter les signaux et à calibrer la politique de manière appropriée, mettant en évidence le défi de mener une politique monétaire dans un contexte d'incertitude structurelle.
Cet épisode a démontré comment La crédibilité de la Fed affecte l'efficacité de la politique.Après avoir été lente à reconnaître la persistance de l'inflation, la Fed a dû agir plus énergiquement pour convaincre les marchés qu'elle était sérieuse au sujet de la stabilité des prix de restauration.
Comprendre les communications de la Fed
Décodage de la parole de la Fed
La Réserve fédérale communique par divers canaux, chacun servant différents publics et objectifs. La déclaration FOMC publiée après chaque réunion fournit la décision officielle de politique et l'évaluation économique.Ces documents soigneusement conçus utilisent un langage précis où même des mots subtils changent de politique de signal. Lorsque la Fed change de «temps considérable» à «patient» en ce qui concerne les augmentations de taux, les marchés déplacent des milliards de dollars en fonction de ces ajustements sémantiques.
La conférence de presse du président [ suivant les réunions du FOMC offre une discussion plus étendue de la pensée de la Fed. Les journalistes cherchent à obtenir des éclaircissements sur les déclarations ambiguës et les intentions futures. Le président doit équilibrer la transparence avec la flexibilité, fournir des conseils sans prendre de décisions à l'avenir contraignantes.
Les fonctionnaires de la Fed donnent des discours et des entrevues qui apportent une couleur supplémentaire aux débats politiques.Ces communications suivent des périodes de coupures autour des réunions du FOMC et doivent être prudentes de ne pas préjuger des décisions des comités. «Fedspeak» est passé de l'obtuse délibérée sous Alan Greenspan à une plus grande clarté sous les récentes présidences, bien que la langue demeure nécessairement prudente et qualifiée.
La Fed publie une analyse économique approfondie par l'intermédiaire des banques régionales de la Fed et du Conseil. Le Beige Book compile huit anecdotes économiques régionales par an. Le rapport semestriel sur la politique monétaire fournit une évaluation économique complète et une discussion politique.
Suite aux décisions de la Fed
Pour les citoyens de tous les jours qui veulent suivre la politique de la Fed, plusieurs ressources rendent la politique monétaire complexe accessible. Le site de la Réserve fédérale fournit toutes les communications officielles, des déclarations de la FOMC aux discours de la présidence.
Les médias financiers couvrent largement les décisions de la Fed, bien que la qualité varie considérablement. Des sources dignes de confiance fournissent un contexte et une analyse experte pour traduire les actions de la Fed en implications pratiques.
L'outil CME FedWatch[ utilise les prix du marché à terme pour calculer la probabilité de futurs mouvements de la Fed. Bien que non parfaits, ces prévisions basées sur le marché se révèlent souvent plus précises que les prévisions d'experts.
Les indicateurs économiques que la Fed surveille de près — rapports sur l'emploi, données sur l'inflation, croissance du PIB — fournissent des indices sur les politiques futures.
Des idées fausses communes à propos de la Réserve fédérale
"La Fed imprime de l'argent"
Alors que les gens disent couramment le Fed « imprime de l'argent,» cela simplifie un processus complexe. La Fed n'imprime pas littéralement la monnaie physique, c'est-à-dire le Bureau de la gravure et de l'impression du Trésor. La Fed crée plutôt des réserves électroniques que les banques peuvent prêter, augmentant efficacement la masse monétaire.
Cette création de monnaie électronique n'est pas illimitée ni sans conséquence. La création excessive de monnaie provoque l'inflation, sapant le mandat de stabilité des prix de la Fed. La Fed doit équilibrer fournir assez d'argent pour la croissance économique sans déclencher l'inflation.
Les théories traditionnelles suggèrent des relations directes entre les réserves et les prêts, mais les banques modernes fonctionnent différemment. Les banques peuvent créer de l'argent en prêtant indépendamment des réserves, en limitant davantage les besoins en capital et en prêt que la disponibilité des réserves.
"La Fed contrôle l'économie"
Bien que la Fed ait une influence énorme, elle ne contrôle pas l'économie comme un thermostat contrôle la température. La politique monétaire fonctionne avec des retards longs et variables – la variation des taux d'aujourd'hui pourrait ne pas avoir d'impact complet sur l'économie pendant 12-18 mois. La Fed peut influencer les conditions financières et les incitations, mais ne peut pas forcer les entreprises à investir ou les consommateurs à dépenser.
La politique fiscale, déterminée par le Congrès et le Président, est souvent plus importante que la politique monétaire.Les changements fiscaux, les dépenses publiques et les règlements façonnent les résultats économiques de la Fed ne peuvent pas se reproduire.
Les facteurs mondiaux limitent de plus en plus l'efficacité de la Fed. Le commerce international, les politiques des banques centrales étrangères et les chaînes d'approvisionnement mondiales affectent les résultats économiques américains. La Fed ne peut pas contrôler les prix du pétrole établis sur les marchés mondiaux ou les pénuries de semi-conducteurs en provenance d'Asie.
"La Fed est une banque privée servant Wall Street"
Bien que les banques régionales de Fed soient des sociétés techniquement privées dont les banques membres sont actionnaires, la Fed fonctionne à des fins publiques sous mandat du Congrès. Les banques membres ne peuvent pas vendre leurs actions, ne reçoivent qu'un dividende fixe de 6% et n'ont qu'une influence limitée sur les opérations de Fed.
Le Conseil des gouverneurs est composé de fonctionnaires nommés par le Président et confirmés par le Sénat. Le FOMC prend des décisions politiques fondées sur des mandats publics, et non sur des bénéfices privés. La Fed rend des bénéfices au Trésor après avoir couvert des dépenses d'exploitation — plus de 100 milliards de dollars au cours des dernières années rentables.
La Fed entretient des relations étroites avec les institutions financières qu'elle réglemente et dépend de la transmission des politiques.Cette proximité crée des risques de « capture cognitive » où la Fed adopte inconsciemment des perspectives du secteur bancaire. La porte tournante entre la Fed et Wall Street soulève des préoccupations légitimes quant à l'influence indue.
Prendre des décisions financières intelligentes en réponse à la politique de la Fed
Adaptation aux environnements de taux
Lorsque la Fed signale des hausses de taux futures, considérer le verrouillage des prêts à taux fixe avant que les taux n'augmentent davantage. Refinancer les prêts hypothécaires à taux fixe à taux fixe avant de resserrer les cycles peut économiser des milliers. Inversement, lorsque la Fed s'engage à des taux bas prolongés, les prêts à taux variable peuvent offrir des économies, même si les risques s'ensuivent si la politique de Fed change de façon inattendue.
La dette par carte de crédit devient particulièrement chère pendant les cycles de resserrement de la Fed. L'établissement de priorités pour le remboursement des dettes à taux d'intérêt élevé avant que les taux n'augmentent réduit encore les coûts à long terme.
Les stratégies d'investissement devraient tenir compte des impacts de la politique de Fed sur différentes catégories d'actifs. Les deux pays perdent de la valeur lorsque les taux augmentent[ mais offrent des rendements plus élevés pour de nouveaux achats.Les actions d'entreprises fortement exploitées ou celles qui ont des profits éloignés (comme de nombreuses entreprises technologiques) souffrent généralement pendant les hausses de taux.
Les banques en ligne offrent souvent des taux supérieurs aux banques traditionnelles, les différences devenant significatives à mesure que les taux augmentent. Les fonds du marché monétaire, qui suivent de près les taux de la Fed, offrent des alternatives aux comptes d'épargne traditionnels pendant les cycles de resserrement.
Planification des scénarios d'inflation
La réussite ou l'échec de la Fed à maîtriser l'inflation affecte profondément la planification financière. La forte inflation érode les économies de trésorerie et les placements à revenu fixe, mais peut profiter aux emprunteurs avec une dette à taux fixe.
Les titres protégés contre l'inflation offrent des couvertures directes contre la hausse des prix. Les titres protégés contre l'inflation du Trésor (TIPS) adaptent le principal à l'inflation, en préservant le pouvoir d'achat. I Les obligations, disponibles directement auprès du Trésor, offrent une protection contre l'inflation aux épargnants plus petits.
Les actifs immobiliers comme l'immobilier et les produits de base offrent une protection contre l'inflation, bien qu'avec la volatilité.Les stocks des entreprises dont la puissance de tarification — qui peuvent transmettre les coûts aux clients — sont de loin supérieurs aux performances en période d'inflation.
La compréhension des objectifs d'inflation de la Fed aide à établir les attentes de base en matière de discussions salariales. Lorsque l'inflation dépasse les objectifs de la Fed, les travailleurs ont de plus forts arguments pour des hausses supérieures à la normale.
L'avenir de la politique fédérale de réserve
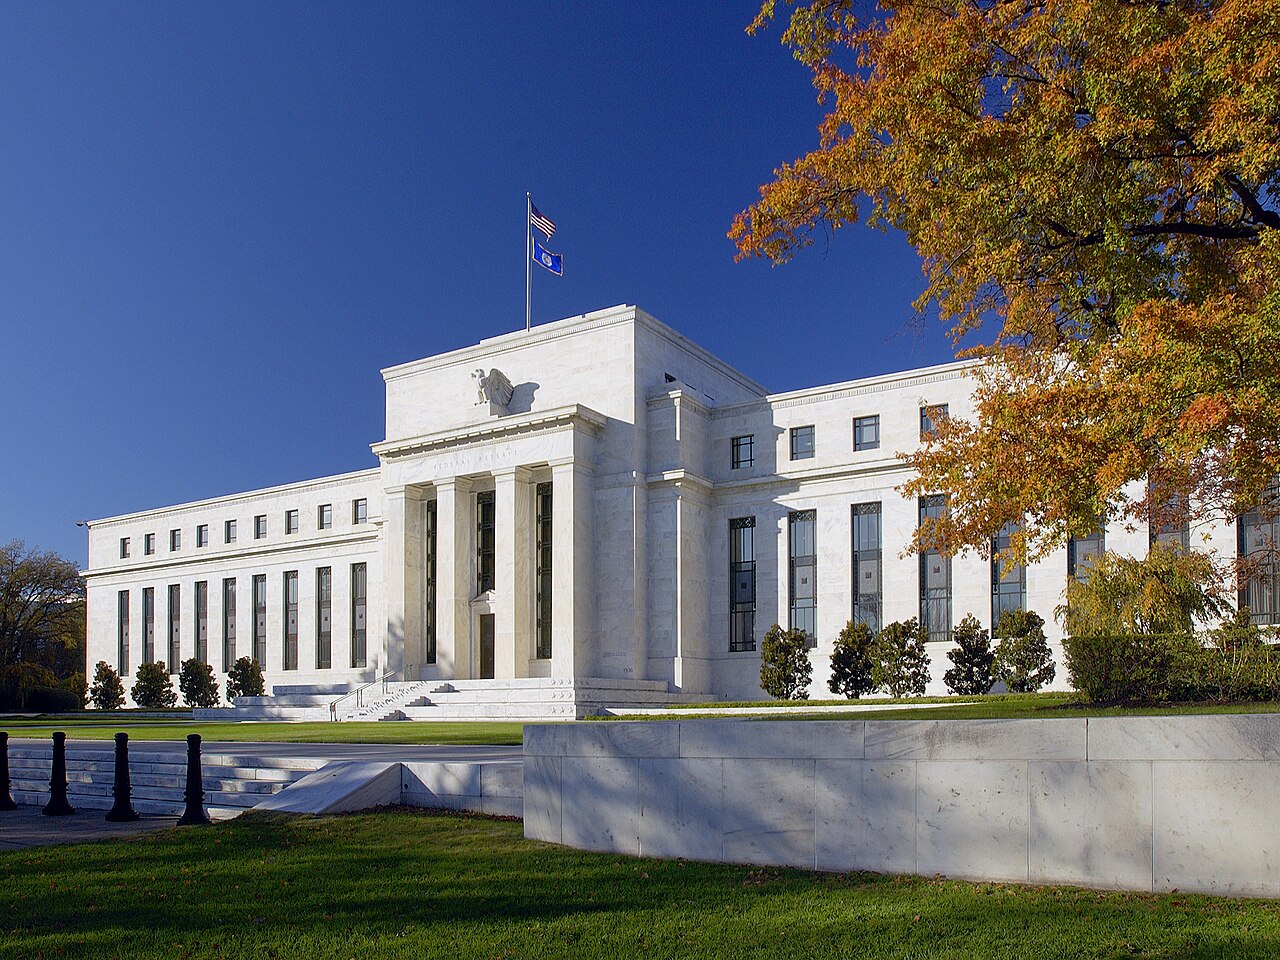
Défis en évolution
La Réserve fédérale fait face à de nouveaux défis que les outils traditionnels de politique monétaire pourraient avoir du mal à relever.Le changement climatique crée des risques économiques que la Fed doit prendre en considération – risques physiques liés aux conditions météorologiques extrêmes et aux risques de transition à mesure que l'économie décarbonise.
La cryptomonnaie peut nuire au contrôle de l'offre de monnaie de la Fed. L'intelligence artificielle pourrait fondamentalement modifier la dynamique de l'emploi. L'économie de gig complique la mesure du chômage. Ces changements structurels rendent l'interprétation économique et l'étalonnage des politiques de plus en plus difficiles.
Les changements démographiques – vieillissement des populations, évolution des tendances migratoires, évolution de la participation de la main-d'oeuvre – affectent le taux de croissance potentiel de l'économie et le niveau naturel des taux d'intérêt. La Fed doit adapter les cadres stratégiques à ces changements structurels.
L'intégration économique mondiale signifie que les politiques de la Fed ont des retombées internationales massives, tandis que les développements étrangers affectent de plus en plus les résultats américains. La Fed doit examiner comment ses actions affectent les marchés émergents dépendant du financement en dollars.
Réformes et débats potentiels
Certains proposent des objectifs chiffrés explicites en matière d'emploi[ correspondant à l'objectif d'inflation, bien que la définition d'un emploi maximal s'avère difficile. D'autres suggèrent d'augmenter l'objectif d'inflation pour fournir plus d'espace de lutte contre la récession, bien que cela puisse déjouer les attentes en matière d'inflation.
Les propositions de monnaie numérique pourraient fondamentalement modifier le rôle de la Fed. Une monnaie numérique de banque centrale pourrait permettre à la Fed de mettre en œuvre la politique monétaire directement plutôt que par le système bancaire. Les taux d'intérêt négatifs, impossibles avec de l'argent liquide physique, deviennent réalisables avec la monnaie numérique.
Les questions sur La portée du mandat de la Fed devrait-elle continuer d'évoluer. La Fed devrait-elle s'attaquer aux inégalités par la politique monétaire? Comment devrait-elle peser la stabilité financière par rapport aux mandats traditionnels?
Les pressions politiques pour maintenir l'argent facile s'intensifient pendant les élections. Les mouvements populistes se demandent pourquoi des responsables non élus exercent ce pouvoir. Maintenir l'indépendance tout en assurant la responsabilité démocratique reste une tension non résolue susceptible de susciter une controverse continue.
Conclusion : Comment la Réserve fédérale influe sur les citoyens quotidiens
L'impact de la Réserve fédérale sur les citoyens [ dépasse largement les statistiques économiques abstraites. Chaque décision de la Fed s'infléchit dans l'économie, affectant vos perspectives d'emploi, vos coûts d'emprunt, vos rendements d'épargne et votre pouvoir d'achat. Que vous achetiez une maison, que vous commenciez une entreprise, que vous épargniez pour la retraite ou que vous essayiez simplement de joindre les deux bouts, la politique de la Fed façonne profondément votre paysage financier.
Comprendre la Fed n'est pas seulement un exercice académique, c'est une connaissance pratique de la vie économique moderne. Reconnaître l'influence des politiques de Fed sur différents actifs aide à optimiser les stratégies d'investissement. Anticiper les réactions de Fed aux données économiques aide à prendre des décisions financières importantes.
Pourtant, l'importance de la Fed va au-delà des finances personnelles pour des questions fondamentales sur la gouvernance démocratique. Les technocrates non élus doivent-ils posséder un pouvoir économique aussi énorme? Comment équilibrer expertise et responsabilité, indépendance et démocratie? Ces questions sont importantes parce que les décisions de la Fed affectent non seulement les marchés mais les résultats sociaux — qui ont des emplois, qui peuvent se permettre des logements, dont l'épargne conserve de la valeur.
Les défis de la Fed sont de plus en plus nos défis. Le changement climatique, les bouleversements technologiques, les changements démographiques et l'intégration mondiale affectent à la fois la politique de la Fed et notre vie quotidienne. Comprendre ces liens aide les citoyens à s'engager de façon significative dans les débats de politique économique plutôt que de les laisser à des experts.
Pour la plupart des Américains, la Réserve fédérale demeure une institution mystérieuse malgré son énorme impact.Cette lacune de connaissance affaiblit à la fois la prise de décisions financières personnelles et la participation démocratique. En comprenant ce que la Fed fait, comment elle affecte la vie quotidienne et quels défis elle rencontre, les citoyens deviennent des acteurs économiques autonomes plutôt que des sujets passifs de forces incompréhensibles.
The path forward requires both individual and collective engagement. Individually, we must educate ourselves about monetary policy and make informed financial decisions accounting for Fed actions. Collectively, we must participate in debates about the Fed's proper role, mandate, and accountability. The economy is too important to leave to economists alone—it requires engaged citizens who understand the institutions shaping their economic lives.
Alors que la Fed s'étend sur des défis sans précédent, de la réaction à la pandémie aux risques climatiques aux perturbations technologiques, ses décisions vont profondément façonner l'avenir économique de l'Amérique. Si la Fed maintient avec succès la stabilité des prix tout en soutenant l'emploi, si elle s'adapte aux changements économiques structurels, et si elle préserve la légitimité dans le contexte de la polarisation politique affectera la prospérité de chaque Américain.
La Réserve fédérale peut sembler être une institution lointaine qui traite de concepts abstraits, mais ses décisions façonnent la réalité concrète de la vie économique américaine. Du taux d'intérêt sur votre hypothèque à la disponibilité d'emplois, de la valeur de votre épargne retraite au prix des courses, l'influence de la Fed est inévitable. En comprenant cette influence, nous pouvons prendre de meilleures décisions financières, tenir les décideurs responsables et participer de façon significative aux débats sur notre avenir économique.
Ressources supplémentaires
Pour ceux qui cherchent à approfondir leur compréhension de la politique de la Réserve fédérale et de ses répercussions, les Federal Reserve Economic Data (FRED), qui sont tenus par la Banque fédérale de réserve de Saint-Louis, fournissent des données économiques et des outils d'analyse exhaustifs.